
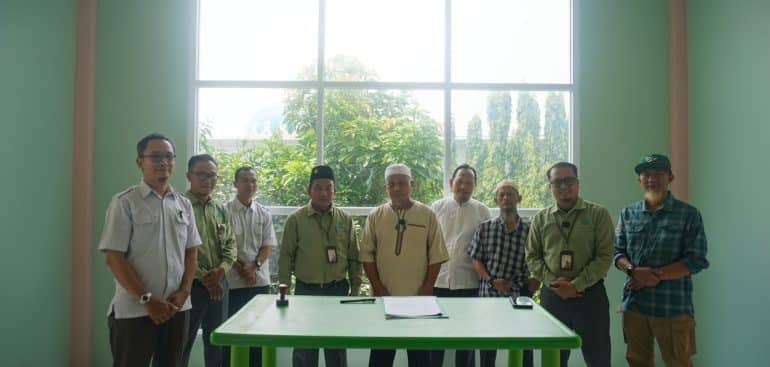
Yayasan Al Hanif Cilegon, Bank Syariah Muamalah Cilegon, dan Bank Syariah Cilegon Mandiri, bersama Kontraktor telah melaksanakan akad Istishna’ Pararel untuk pembangunan gedung sekolah TK Al Hanif.
Dalam dunia perbankan syariah, inovasi produk pembiayaan terus dikembangkan untuk memenuhi kebutuhan nasabah yang beragam, mulai dari kepemilikan aset produktif hingga proyek pembangunan. Salah satu instrumen akad yang sangat penting dalam sektor industri dan properti adalah Akad Istishna’.
Bagi sebagian orang awam, transaksi pemesanan barang khusus mungkin terdengar asing atau menimbulkan keraguan. Padahal, akad ini merupakan salah satu bentuk muamalah yang sah, halal, dan sangat dianjurkan untuk memudahkan urusan umat tanpa melanggar prinsip syariat Islam.
Apa itu Akad Istishna’?
Secara terminologi fikih muamalah, Akad Istishna’ adalah perjanjian atau akad jual beli dalam bentuk pemesanan pembuatan barang tertentu dengan kriteria, spesifikasi, dan persyaratan yang disepakati antara pemesan (mustashni’) dan penjual/produsen (shani’).
Dalam konteks Perbankan Syariah, akad ini umumnya digunakan untuk membiayai proyek-proyek berskala besar, seperti:
-
Pembangunan rumah atau perumahan (KPR inden)
-
Pembangunan gedung kantor, ruko, atau fasilitas umum
-
Pembuatan barang-barang manufaktur, mesin industri, atau infrastruktur khusus yang belum tersedia di pasar saat akad dilangsungkan
Bagaimana Mekanisme & Skema Akad Istishna’ di Bank Syariah?
Perbankan syariah biasanya menggunakan dua skema utama dalam praktiknya, salah satunya adalah Istishna’ Paralel. Berikut adalah alur umumnya:
-
Pemesanan dan Spesifikasi: Nasabah datang ke bank syariah untuk memesan suatu aset atau bangunan dengan spesifikasi detail (ukuran, bahan, desain, kualitas, dan waktu penyelesaian).
-
Kesepakatan Harga: Bank dan nasabah menyepakati harga jual di awal. Harga ini sudah memperhitungkan total biaya produksi ditambah dengan margin keuntungan bank yang bersifat tetap (fixed) dan transparan.
-
Pemesanan ke Kontraktor/Produsen (Istishna’ Paralel): Bank kemudian membuat akad terpisah dengan pihak ketiga (kontraktor atau produsen) untuk membuat atau membangun barang pesanan nasabah tersebut.
-
Penyelesaian dan Penyerahan: Setelah barang atau bangunan selesai dikerjakan sesuai spesifikasi, bank menyerahkannya kepada nasabah, dan nasabah melunasi pembiayaannya sesuai jadwal cicilan yang disepakati.
Rukun dan Syarat Sah Akad Istishna’
Agar transaksi ini sah secara hukum Islam dan regulasi perbankan syariah, beberapa rukun dan syarat harus terpenuhi dengan baik:
-
Para Pihak yang Berakad (Al-‘Aqidain): Melibatkan pemesan (mustashni’) dan pembuat/penjual (shani’).
-
Objek Akad (Ma’qud ‘Alaih): Barang yang dipesan harus jelas spesifikasinya, dapat diproduksi, dan belum tersedia secara jadi di pasaran saat akad disepakati.
-
Ijab dan Kabul (Shighat): Pernyataan serah terima atau kesepakatan jelas antara kedua belah pihak.
-
Kejelasan Harga dan Waktu: Harga total wajib disetujui di awal tanpa ada perubahan sepihak, serta batas waktu penyerahan barang harus ditentukan secara pasti.
Keunggulan Pembiayaan dengan Akad Istishna’
-
Fleksibilitas Pembayaran: Pembayaran dapat dilakukan secara fleksibel, baik secara tunai di muka, bertahap sesuai progres pembangunan, maupun dicicil hingga masa jatuh tempo tertentu.
-
Kepastian Harga (Fixed Margin): Kepastian nilai anggaran melindungi nasabah dari fluktuasi harga bahan baku di tengah jalan karena margin dan total harga telah dikunci sejak awal akad.
-
Sesuai Prinsip Syariah: Terbebas dari unsur riba, gharar (ketidakpastian berlebihan), dan maysir (spekulasi), sehingga memberikan ketenangan batin bagi nasabah dalam bermuamalah.
Ingin mewujudkan rumah impian, gedung usaha, atau proyek pembangunan lainnya dengan cara yang halal, berkah, dan transparan? Konsultasikan kebutuhan pembiayaan Anda bersama Bank Syariah Muamalah sekarang juga!

